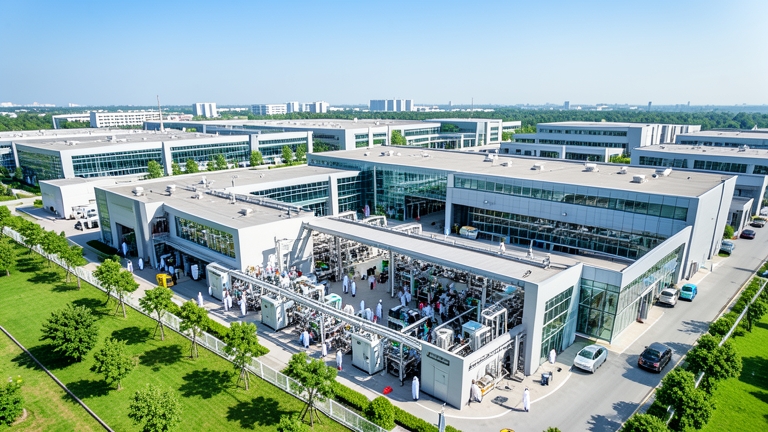
Weil die Leistungsfähigkeit moderner Chips nicht mehr allein von der Transistordichte abhängt, rückt die Verpackungstechnologie – das sogenannte Advanced Packaging – ins Zentrum der strategischen Überlegungen. China reagiert auf diese Verschiebung mit einer massiven Investitionsoffensive: Zwischen Mai und Juli 2026 wurden Projekte im Gesamtwert von rund 40 Milliarden Yuan (knapp fünf Milliarden Euro) angekündigt, die den Aufbau hochmoderner Packaging-Kapazitäten vorantreiben sollen.
Die Triebfeder: Mooresches Gesetz und der KI-Hunger nach Bandbreite
Die treibende Kraft hinter dieser Entwicklung ist das allmähliche Auslaufen des Mooreschen Gesetzes. Die Rechenleistung eines KI-Chips wird nicht mehr primär durch die Anzahl der Transistoren pro Quadratmillimeter bestimmt, sondern zunehmend durch die Fähigkeit, Speicher und Recheneinheiten vertikal zu stapeln. Insbesondere das Stapeln von Hochbandbreiten-Speicher (HBM) in mehreren Lagen erfordert fortschrittliche Packaging-Verfahren wie das CoWoS (Chip-on-Wafer-on-Substrate), das der taiwanesische Auftragsfertiger TSMC perfektioniert hat. Das Packaging entscheidet damit direkt über die Leistungsobergrenze eines Chips mit.
Diese technologische Verschiebung hat den Fokus der Branche grundlegend verändert. Zheng Li, Chef des Packaging- und Testkonzerns Jiangsu Changjiang Electronics Technology (JCET), brachte es auf der Semicon China auf den Punkt: Die zentrale Frage laute nicht mehr, wie sich die Zahl der Transistoren pro Flächeneinheit erhöhen lasse, sondern wie sich die Qualität des gesamten Chips verbessern lasse.
Drei Mega-Projekte: Milliarden für die nächste Generation
Drei Großprojekte stechen aus der aktuellen Investitionswelle besonders hervor und zeigen, wohin die Reise in China geht.
JCET: Neubau einer Packaging- und Testfabrik in Shanghai
Am 24. Juni 2026 kündigte JCET den Bau einer neuen Fabrik in der Sonderzone Lingang in Shanghai an. 7,8 Milliarden Yuan (rund 950 Millionen Euro) fließen in Produktionslinien für hochdichte Umverdrahtungslagen (RDL), ultrafeines Bumping, großformatige heterogene Integration und Chiplet-Packaging. Die Nachfrage kommt vor allem aus dem Markt für KI-Server, High-Performance-Computing (HPC) und Grafikprozessoren. Die erste Phase soll in der zweiten Jahreshälfte 2028 in Betrieb gehen. Die neuen Kapazitäten werden gezielt um die Anforderungen der KI-Industrie herum aufgebaut, mit Fokus auf Rechenleistung, Datenspeicherung und Stromversorgung.

Forehope Electronic: 10,3 Milliarden Yuan in Yuyao
Nur zwei Tage später gab Forehope Electronic bekannt, über einen Zeitraum von acht Jahren 10,3 Milliarden Yuan (rund 1,3 Milliarden Euro) in eine Packaging- und Testbasis in Yuyao bei Ningbo zu investieren. Vier Produktionslinien für Bumping, 2,5D-Integration, Flip-Chip und fortgeschrittenes Drahtbonden sind geplant. Zielmärkte sind KI-Edge-Prozessoren, Steuerchips für die Automobilindustrie und hochwertige Analog-ICs.
Union Semiconductor: HITS-Verfahren in Jiading
Am 13. Juli 2026 startete eine Tochter von Union Semiconductor aus Hefei in Jiading, einem Bezirk von Shanghai, ihr drittes Großprojekt. Mindestens 7,5 Milliarden Yuan (mehr als 900 Millionen Euro) werden in das Packaging-Verfahren „HITS“, ultrafeines Bonden, hochdichte RDL und großflächige heterogene Integration investiert – wiederum für KI-Server und HPC-Systeme.
Die Automobilindustrie als zweiter Treiber
Neben der KI ist die Automobilindustrie ein wesentlicher Motor der neuen Packaging-Welle. Mitte Juli unterzeichnete HKC einen Vertrag für eine vier Milliarden Yuan (knapp 500 Millionen Euro) teure Packaging- und Testbasis in Shaoxing, Provinz Zhejiang. Nach der ersten Ausbauphase sollen dort monatlich 20 Millionen verpackte Chips im 12-Zoll-Äquivalent produziert werden, vor allem Bausteine in Automobilqualität und Power-Analog-ICs. Die neuen Fabriken entstehen oft direkt neben bestehenden Waferwerken oder großen Automobilstandorten, um lokale Lieferketten zu stärken.
Engpass Memory Wall: Speicher-Packaging im Fokus
Ein weiterer Schwerpunkt sind Speicherchips. Die KI-Branche kämpft mit der „Memory Wall“ – einem neuen Engpass zwischen Prozessor und Speicher. Das Packaging von Speicherbausteinen verschiebt sich daher hin zu Fan-Out-Architekturen und zur integrierten Verpackung von Speicher- und Rechenchips. Huatian Technology erweitert seine Basis in Nanjing für drei Milliarden Yuan (rund 370 Millionen Euro) um Kapazitäten für HBM-Packaging und Tests für SSD-Controller. Biwin Storage hat in der südchinesischen Greater Bay Area ein Projekt über eine Milliarde Yuan (rund 120 Millionen Euro) für das Verpacken von KI-Speicherchips gestartet.
Geopolitischer Hintergrund: Der Chip War verlagert sich
Die Investitionen sind nicht zuletzt eine Reaktion auf die Technologie-Boykotte der USA gegen China. Die CoWoS-Kapazität von TSMC in Taiwan ist seit Langem mehr als komplett ausgelastet – die Auslastung liegt bei über 120 Prozent. Der Anteil des Packagings an den Fertigungskosten von KI-Spitzenchips ist von unter zehn Prozent auf über 25 Prozent gestiegen. Während die US-Exportkontrollen chinesischen Herstellern den Zugang zu modernen Waferfertigern wie TSMC erschweren, wird Advanced Packaging in China zunehmend lukrativer. Der Grund: Je schwerer der Zugang zu den feinsten Strukturbreiten wird, desto wichtiger ist es, aus vorhandenen Dies durch Stapeln und Verschalten mehr Rechenleistung herauszuholen.
Das strategische Ziel der USA ist es, nicht nur die Waferfertigung zurückzuholen, sondern auch ein komplettes heimisches Ökosystem für Advanced Packaging wieder aufzubauen – ein Segment, das bis vor kurzem fast vollständig von Asien abhängig war. Intel erhielt 8,5 Milliarden US-Dollar Direktförderung, zum Teil für Packaging-Projekte. TSMC bekommt 6,6 Milliarden US-Dollar für den Ausbau in Arizona, Samsung 6,4 Milliarden für Texas, und der Packaging-Spezialist Amkor rund 407 Millionen US-Dollar für eine komplette Fabrik in Arizona.
In China profitieren JCET, Huatian und Tongfu Microelectronics von einem „seltenen strategischen Zeitfenster“. Chinesische Chipkunden bevorzugen aus politischen Gründen einheimische Dienstleister. Aus dem Ausland kommt zusätzliche Nachfrage, weil die führenden internationalen Foundries ihre Ressourcen auf das 3D-Packaging konzentrieren und die dabei überlaufenden 2,5D-Aufträge von JCET gezielt abgeschöpft werden. Selten hat die Geopolitik einer Branche in China so unmittelbar zu einem Boom verholfen wie derzeit den Verpackern von Chips.