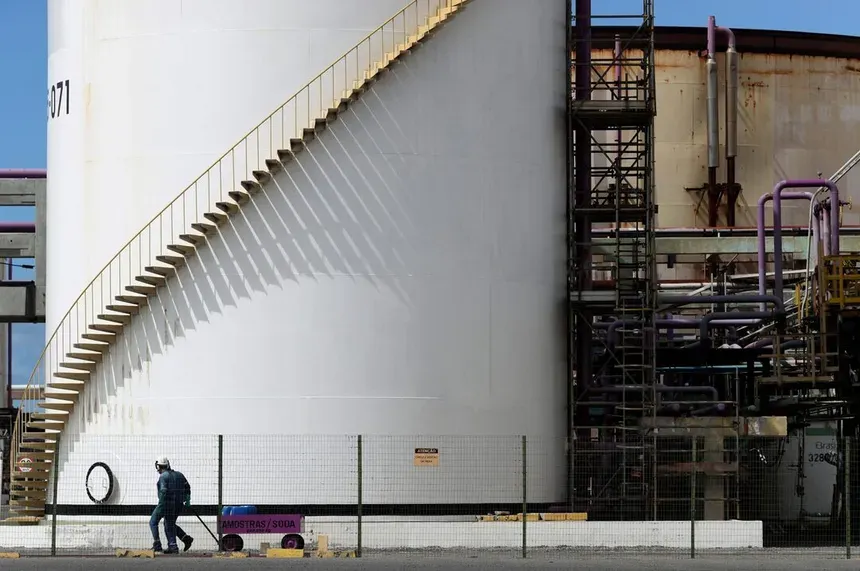
A Braskem, maior produtora de resinas termoplásticas das Américas, registrou uma queda de 8% nas vendas de resinas e de seus principais produtos químicos no mercado brasileiro no quarto trimestre de 2023, na comparação com o mesmo período do ano anterior. O resultado, divulgado em seu relatório trimestral, não se trata de um mero desvio sazonal, mas sim o ponto de convergência de uma tempestade perfeita que há muito se anunciava: uma demanda doméstica enfraquecida, uma concorrência asiática agressiva e custos de produção persistentemente elevados finalmente encontraram seu momento de materialização concreta nos balanços da gigante petroquímica.
O Peso do Momento
A notícia da contração das vendas da Braskem no Brasil não emerge do vácuo. Ela é o ponto de encontro de forças distintas que, há pelo menos dois anos, vinham se movendo em paralelo, cada uma pressionando a estrutura do setor de uma maneira diferente. A primeira força é a mudança no comportamento do consumidor industrial brasileiro. Desde 2022, setores que são grandes consumidores de resinas, como o automotivo, o de embalagens e o da construção civil, enfrentam um cenário de juros elevados e incerteza econômica, levando a uma gestão de estoques extremamente conservadora. As empresas passaram a comprar apenas o estritamente necessário, encurtando cadeias e adiando projetos, um movimento que lentamente estrangulou a demanda por matérias-primas plásticas.
A segunda força é o avanço tecnológico e de escala da concorrência global, particularmente da Ásia. Enquanto a indústria brasileira debate custos de energia e logística, produtores na China e no Sudeste Asiático têm ampliado sua capacidade produtiva com plantas novas e mais eficientes. Isso resultou em um fluxo crescente de resinas importadas, principalmente polietileno e polipropileno, que chegam aos portos brasileiros com preços frequentemente mais competitivos do que os do produto nacional, mesmo com os custos de frete. A petroquímica local, que por décadas operou em um mercado relativamente protegido, viu essa muralha ser minada pela globalização e pela eficiência alheia.
A terceira força, talvez a mais estrutural, é a pressão regulatória e a mudança de narrativa em torno dos plásticos. A crescente preocupação ambiental e a busca por economia circular, ainda incipientes no Brasil em termos de legislação prática, já alteram as decisões de grandes marcas consumidoras. A busca por materiais reciclados ou de origem renovável, ainda que represente uma fatia pequena do mercado, introduz uma variável de longo prazo que questiona o modelo de negócio baseado puramente em commodities virgens. A queda nas vendas do quarto trimestre não é, portanto, um acidente. É a confluência visível destes três rios – demanda fraca, concorrência feroz e pressão por mudança – que transbordaram simultaneamente.
Anatomia da Queda: Resinas e Químicos sob Pressão
O recuo de 8% nas vendas de resinas no Brasil esconde dinâmicas heterogêneas entre os diferentes tipos de plástico. O polipropileno (PP), amplamente utilizado em embalagens alimentícias, componentes automotivos e produtos têxteis, foi um dos mais impactados. A desaceleração do varejo de bens não-duráveis, refletida em índices como o volume de vendas do comércio, teve um efeito direto e quase imediato na demanda por embalagens novas. Paralelamente, o polietileno (PE), usado em sacolas, filmes e tubos, sentiu o baque de um setor da construção civil que permanece em modo de contenção, com lançamentos de novos projetos residenciais ainda abaixo dos patamares pré-pandemia.
Nos produtos químicos básicos, a situação não foi diferente. A venda de cloro e soda cáustica, insumos críticos para setores como o de papel e celulose, tratamento de água e alumina, também seguiu a trajetória de baixa. Isso indica que a contração não está confinada à ponta final da cadeia (os transformadores de plástico), mas permeia a base da indústria de transformação nacional. Dados da Associação Brasileira da Indústria Química (Abiquim) já sinalizavam essa tendência: a capacidade instalada do setor químico brasileiro operou, em média, abaixo de 70% no último ano, um nível considerado crítico para a saúde financeira das empresas.
O Cenário Competitivo: A Pressão das Importações
Um dos fatores que amplifica a queda das vendas domésticas da Braskem é o aumento da penetração de importações. Em 2023, o volume de resinas termoplásticas importadas pelo Brasil cresceu aproximadamente 15% em relação a 2022, segundo análise de dados da Secretaria de Comércio Exterior (Secex). A origem majoritária? A China. O polietileno linear de baixa densidade (PEBDL) chinês, por exemplo, chegou a ser oferecido com descontos de até 10% em relação ao produto nacional, desconsiderando os tributos de importação.
Essa disparidade de preços tem raízes profundas. Enquanto a indústria petroquímica brasileira depende em grande parte do gás natural boliviano e do etano da Petrobras, com custos historicamente voláteis e atrelados a moedas fortes, os produtores asiáticos têm acesso a nafta e a cargas de *feedstock* alternativas, muitas vezes subsidiadas ou em mercados com excesso de oferta. Além disso, a escala das novas *crackers* (unidades de processamento) na Ásia, algumas com capacidade superior a 1,5 milhão de toneladas por ano, gera economias de escala difíceis de serem replicadas pelas plantas brasileiras, a maioria construída nas décadas de 1970 e 1980.
As Respostas Estratégicas e os Limites do Ajuste
Diante deste cenário, a Braskem não permaneceu passiva. A estratégia tem sido dupla: otimização agressiva de custos operacionais e um redirecionamento geográfico das vendas. No quarto trimestre, a empresa reportou que manteve uma taxa de utilização de suas plantas no Brasil acima da média do setor, mas isso só foi possível graças a um aumento significativo das exportações. Enquanto as vendas domésticas caíam, o volume destinado ao exterior cresceu, aproveitando a margem proporcionada pela desvalorização do real e por contratos em dólar. Este movimento, porém, tem seus limites. A logística de exportação de produtos químicos a granel é complexa e cara, e os mercados internacionais são igualmente competitivos e sujeitos a flutuações.
Outra frente tem sido o investimento em produtos de maior valor agregado e em soluções de economia circular. A Braskem tem ampliado seu portfólio de resinas “verdes” de eteno de origem renovável (feito de cana-de-açúcar) e anunciado parcerias para reciclagem química. No entanto, esses segmentos, embora estratégicos para o futuro, ainda representam uma fração mínima do volume total de vendas e não são capazes, no curto prazo, de compensar a queda nas commodities tradicionais. A transição é necessária, mas é lenta e capital-intensiva.
O Efeito Cascata
O anúncio da Braskem é apenas o primeiro dominó a cair em uma sequência que deve reconfigurar todo o ecossistema industrial brasileiro. Nos próximos trimestres, a pressão sobre as margens deve forçar uma revisão profunda dos investimentos de capital (Capex) programados para o setor. Projetos de expansão de capacidade, já adiados durante a pandemia, correm um risco real de serem cancelados ou permanentemente postergados. Isso pode criar um ciclo vicioso: sem novos investimentos em tecnologia e eficiência, a competitividade da indústria local se deteriora ainda mais, abrindo espaço para um aumento estrutural das importações.
O segundo efeito será a aceleração de movimentos de consolidação. Empresas de menor porte, especialmente transformadores que dependem de uma única fonte de suprimento ou que não têm escala para negociar melhores condições, podem enfrentar dificuldades extremas. Fusões e aquisições, ou até mesmo a saída de players do mercado, devem se tornar mais frequentes. Paralelamente, a briga por competitividade colocará a política industrial sob um holofote intenso. A discussão sobre a redução do chamado “Custo Brasil” – encargos tributários, custos logísticos e de energia – deixará de ser teórica e se tornará uma questão de sobrevivência para uma cadeia que emprega centenas de milhares de pessoas.
O sinal mais importante, porém, não está nos números do trimestre passado, mas no horizonte que eles desenham. A dependência de um mercado doméstico volátil e a exposição a competidores globais hipereficientes criaram uma vulnerabilidade que não pode mais ser administrada com ajustes marginais. A indústria química nacional, com a Braskem à frente, está num ponto de inflexão onde a escolha é entre uma reinvenção profunda – que passe por novas fontes de matéria-prima, parcerias de inovação e uma integração diferente com a economia circular – ou um lento declínio em importância relativa. O relatório do quarto trimestre não é apenas um balanço contábil; é um espelho que reflete a urgência de se redesenhar as fundações de um setor que está na base de praticamente tudo o que a economia produz.



