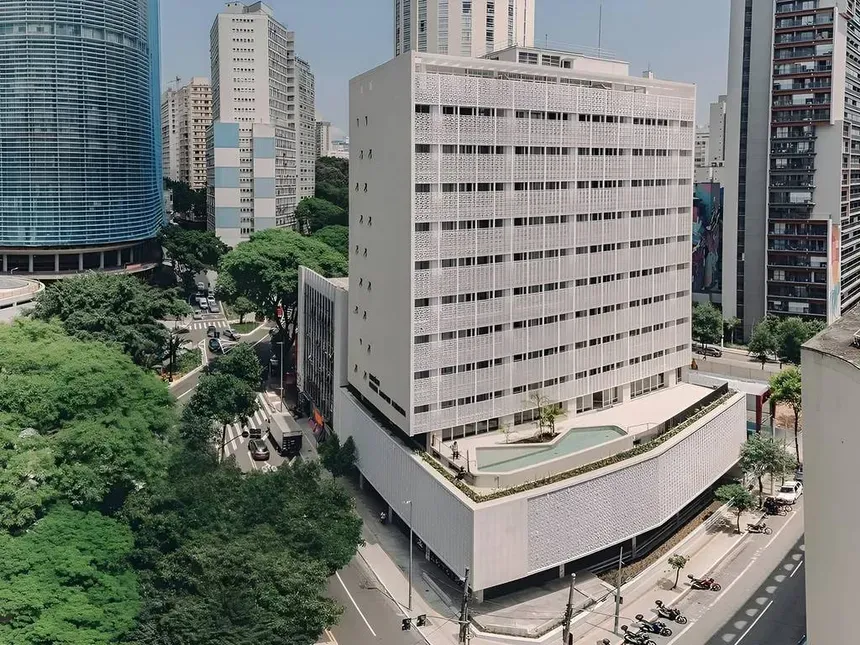
O fundo imobiliário FATN11, administrado pela Vectis, investiu R$ 31 milhões na aquisição e modernização completa de um prédio comercial de 4 mil m² na Avenida Faria Lima, em São Paulo. A operação, concluída no final do primeiro trimestre, tem como objetivo transformar um edifício de padrão B+ em um ativo de classe A, com obras programadas para durar oito meses. O gestor do fundo garante que o cronograma de dividendos não será afetado durante o período das reformas, mantendo a distribuição mensal aos cotistas.
O Peso do Agora
Até ontem, a narrativa dominante no mercado de escritórios era de estagnação. Com a consolidação do trabalho híbrido, a taxa de vacância nas principais regiões de negócios de São Paulo flutuava em patamares elevados, e o consenso entre analistas apontava para um cenário de cautela: novos desenvolvimentos estavam praticamente paralisados, e o foco dos grandes fundos parecia estar na gestão defensiva dos ativos existentes. Os relatórios trimestrais repetiam a mesma análise – o mercado precisava de tempo para se adaptar a uma nova realidade de demanda, menos intensiva em metros quadrados. O futuro parecia pertencer aos edifícios que já nasciam com certificações ambientais de última geração e flexibilidade embutida em seu DNA, deixando a frota mais antiga em um limbo de depreciação inevitável.
O anúncio do FATN11 representa uma ruptura nessa lógica. Em vez de se contentar com a gestão passiva ou buscar ativos já prontos – e caros –, o fundo está apostando na transformação radical de um edifício comum. É uma aposta agressiva contra a corrente, um voto de confiança de que é possível, através de capital e projeto, criar valor onde outros enxergam apenas obsolescência. Essa não é uma simples reforma de fachada; é uma reengenharia completa que desafia a premissa de que apenas os novos edifícios podem atrair inquilinos de alto padrão na era pós-pandemia. A operação sinaliza que, para alguns players, a oportunidade não está em fugir do desafio dos escritórios, mas em enfrentá-lo de frente, redefinindo as regras do jogo.
Desmontando a Operação: Onde e Como os R$ 31 Milhões Serão Aplicados
A escolha do endereço não é acidental. A Avenida Faria Lima, mesmo com os desafios recentes, permanece como o epicentro financeiro e de inovação do país. A localização é um ativo perene. O edifício adquirido, no entanto, não acompanhou a evolução das exigências do mercado. O retrofit planejado vai muito além da estética. O projeto engloba a completa substituição dos sistemas prediais – ar-condicionado, elétrica, hidráulica e prevenção contra incêndio –, a implementação de uma nova fachada com maior eficiência térmica e acústica, a reconfiguração dos espaços internos para layouts mais flexíveis e abertos, e a adoção de tecnologias de automação e conectividade de ponta.
A estratégia é clara: criar um produto que possa competir com as torres mais novas da região, mas a um custo de aquisição e desenvolvimento significativamente menor. Enquanto o preço do m² de um edifício novo de classe A na Faria Lima pode ultrapassar R$ 25 mil, a aposta do FATN11 é entregar um produto de qualidade equivalente partindo de uma base muito mais baixa, capturando o “spread” gerado pela transformação. As obras, com duração estimada de oito meses, são um período crítico, mas o gestor estruturou o fluxo de caixa para que os recursos para as distribuições mensais aos cotistas venham de outras fontes da carteira, como os recebíveis de CRIs, mantendo a atratividade do fundo mesmo durante a fase de obras.
O Mercado de Escritórios em Transição: Oportunidade ou Armadilha?
Os dados do mercado pintam um cenário ambíguo que justifica tanto o ceticismo quanto a ousadia. Segundo a consultoria JLL, a taxa de vacância de escritórios no eixo Faria Lima/Berrini era de aproximadamente 30% no final de 2023. No entanto, esse número esconde uma segregação crescente. Enquanto edifícios mais antigos ou com localização secundária sofrem para reter inquilinos, os edifícios premium, com certificações como LEED Platinum e WELL, e que oferecem experiências diferenciadas – como lounges, espaços de convivência e serviços agregados – apresentam taxas de ocupação muito mais robustas e conseguem manter ou até elevar seus aluguéis.
É nesse fosso que o FATN11 pretende atuar. A tese é de que existe uma demanda reprimida por espaços de alta qualidade, mas que muitas empresas, especialmente fintechs, scale-ups e escritórios de advocacia ou consultoria, não estão dispostas ou não podem pagar o preço topo de mercado dos lançamentos mais recentes. Oferecer um produto “classe A por um preço B+” seria, portanto, uma proposta de valor irresistível. O risco, claro, reside no timing e na execução. Se a demanda não se materializar na velocidade esperada, ou se os custos da obra extrapolarem, o retorno projetado pode se evaporar. Outros fundos observam a jogada com atenção: se bem-sucedida, pode inaugurar uma nova onda de consolidação e modernização do parque imobiliário comercial brasileiro, similar ao que ocorreu nos Estados Unidos após a crise de 2008.
O Efeito Cascata
Os próximos oito a doze meses serão decisivos não apenas para o FATN11, mas para validar (ou enterrar) essa estratégia para todo o setor. O primeiro sinal a ser observado será a velocidade de captação de inquilinos durante e imediatamente após a conclusão das obras. Um leasing rápido, com contratos em valores próximos aos de edifícios novos, será a prova conceitual de que o modelo funciona. Em contrapartida, uma vacância prolongada no novo ativo lançaria um balde de água fria em iniciativas similares.
Esse movimento, se vitorioso, deve desencadear uma reavaliação massiva de portfólios por parte de outros gestores de FIIs e investidores institucionais. Edifícios considerados “problemáticos” ou “maduros” podem repentemente ser enxergados como oportunidades de valor adicionado. Isso pode levar a uma onda de aquisições seletivas e a uma disputa por empreiteiras e escritórios de arquitetura especializados em retrofit, potencialmente elevando os custos dessas operações no médio prazo. Paralelamente, os proprietários de edifícios novos de classe A podem ser forçados a repensar suas estratégias de preço e de valor agregado para continuarem competitivos frente a esses “novos velhos” concorrentes.
A verdadeira pergunta que emerge, portanto, não é se o retrofit é viável para este edifício específico, mas se ele representa um novo paradigma para a revitalização urbana e para o mercado de capitais imobiliário. A resposta moldará o skyline das cidades brasileiras na próxima década, definindo se o caminho será a contínua expansão para novas áreas ou a requalificação inteligente e sustentável do patrimônio construído que já existe. O sucesso ou fracasso deste projeto de R$ 31 milhões na Faria Lima será o caso de estudo que muitos estarão observando para traçar seus próprios mapas.



